ধরুন, আপনি আর এক বন্ধু মিলে ছোট একটা ক্যাফে খুলতে চান। এসপ্রেসো মেশিন, চেয়ার-টেবিল আর শুরুর মালপত্র মিলিয়ে ৩ লক্ষ টাকা লাগবে। একটা সংস্থা বলল, “লোন পাবেন, সুদ বছরে ১২%, ২ বছরের মেয়াদ।”
মাথায় প্রশ্ন ঘুরছে। মাসে কত টাকা কিস্তি দিতে হবে? শেষে মোট কত ফেরত যাবে? সুদ কি সত্যিই ১২%-ই?
সোজা উত্তর: কমতি স্থিতি নিয়মে এই লোনের কিস্তি মাসে প্রায় ১৪,১২২ টাকা। দুই বছরে মোট ফেরত প্রায় ৩,৩৮,৯২৯ টাকা, মানে সুদ প্রায় ৩৮,৯২৯ টাকা। তবে এটা নির্ভর করছে একটা বড় প্রশ্নের ওপর: সুদ কোন নিয়মে ধরা হচ্ছে। সেটাই নিচে বুঝে নিই।
কিস্তি নির্ভর করে তিনটা জিনিসের ওপর
১. লোনের টাকা (এখানে ৩,০০,০০০) ২. বছরে সুদের হার (এখানে ১২%) ৩. মেয়াদ (এখানে ২৪ মাস)
এই তিনটা জানলেই কিস্তি বের হয়। কিন্তু একটা চতুর্থ প্রশ্নও আছে: সুদ কীভাবে ধরা হবে।
কমতি স্থিতি, মানে বাকি টাকার ওপর সুদ
এই নিয়মে প্রতি মাসে যত টাকা লোন বাকি আছে, শুধু তার ওপর সুদ ধরা হয়। প্রথম মাসের হিসাবটা দেখুন:
- মাসিক সুদের হার = ১২% ÷ ১২ = ১%।
- প্রথম মাসের সুদ = ৩,০০,০০০ × ১% = ৩,০০০ টাকা।
- কিস্তি ১৪,১২২ টাকার মধ্যে ৩,০০০ গেল সুদে, বাকি প্রায় ১১,১২২ টাকা গেল লোনের আসল টাকা শোধে।
পরের মাসে বাকি টাকা কমে গেছে, তাই সুদও কম। এভাবে প্রতি মাসে সুদের অংশ কমে, আসলের অংশ বাড়ে। কিস্তি প্রতি মাসে সমানই থাকে।
সূত্রটা এরকম: কিস্তি = টাকা × মাসিক হার × (১ + মাসিক হার)^মাস ÷ ((১ + মাসিক হার)^মাস − ১)। হাতে কষতে চাইলে কষতে পারেন, তবে ক্যালকুলেটরই সুবিধার।
ফ্ল্যাট রেট, মানে পুরো টাকার ওপর সুদ
এই নিয়মে সুদ ধরা হয় শুরুর পুরো ৩ লক্ষ টাকার ওপর, মাস যতই কাটুক:
- বছরে সুদ = ৩,০০,০০০ × ১২% = ৩৬,০০০। দুই বছরে ৭২,০০০ টাকা।
- মোট ফেরত = ৩,৭২,০০০ টাকা।
- মাসে কিস্তি = ৩,৭২,০০০ ÷ ২৪ = ১৫,৫০০ টাকা।
পাশাপাশি দেখুন:
| নিয়ম | মাসে কিস্তি | মোট সুদ |
|---|---|---|
| কমতি স্থিতি | প্রায় ১৪,১২২ | প্রায় ৩৮,৯২৯ |
| ফ্ল্যাট রেট | ১৫,৫০০ | ৭২,০০০ |
একই “১২%” বলা হয়েছে, অথচ মোট সুদ প্রায় দ্বিগুণ। তাই লোনের অফারে শুধু হার দেখলে হবে না, কোন নিয়মে ধরা হচ্ছে সেটা জিজ্ঞেস করুন।
মেয়াদ বাড়ালে কী হয়
কমতি স্থিতি নিয়মে, ৩ লক্ষ টাকা, ১২% হারে:
| মেয়াদ | মাসে কিস্তি (প্রায়) | মোট সুদ (প্রায়) |
|---|---|---|
| ১ বছর | ২৬,৬৫৫ | ১৯,৮৫৬ |
| ২ বছর | ১৪,১২২ | ৩৮,৯২৯ |
| ৩ বছর | ৯,৯৬৪ | ৫৮,৭১৫ |
মেয়াদ বাড়ালে মাসের কিস্তি কমে, কিন্তু মোট সুদ বাড়ে। উল্টোটা করলে মাসের চাপ বাড়ে। কোনটা ঠিক, সেটা আপনার মাসিক আয়ের ওপর নির্ভর করে।
এক মিনিটে ক্যালকুলেটরে
হাতে এই সূত্র কষতে ভালো না লাগলে আমাদের ফ্রি টুলে বসিয়ে নিন: ঋণের কিস্তি ক্যালকুলেটর। লগইন লাগে না।
- লোনের টাকা, বছরে সুদের হার আর মেয়াদ লিখুন।
- কমতি স্থিতি না ফ্ল্যাট রেট, বেছে নিন।
- মাসে কিস্তি আর মোট ফেরত কত, দেখে নিন।
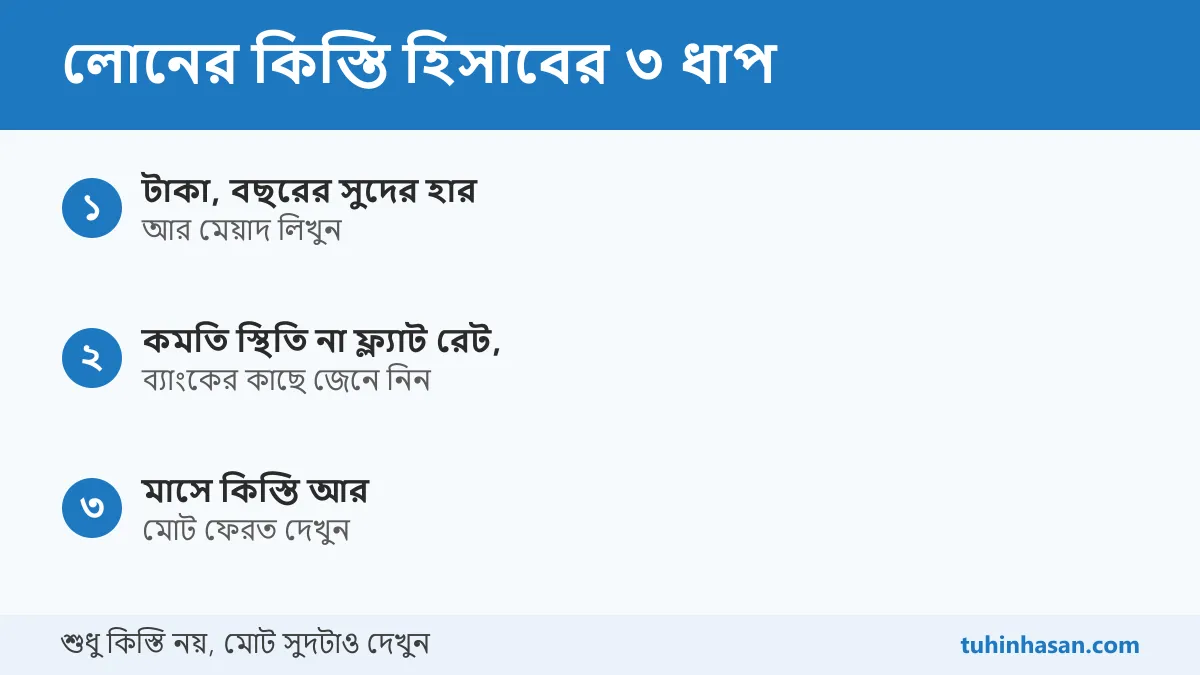
টাকা, হার আর মেয়াদ লিখুন, সুদের নিয়ম বেছে নিন, কিস্তি দেখুন
লোন নেওয়ার আগে যা জিজ্ঞেস করবেন
- সুদ কোন নিয়মে? কমতি স্থিতিতে না ফ্ল্যাট রেটে।
- হার বছরে না মাসে? মাসে ২% মানে বছরে ২৪%। টুলে বছরের হার লিখতে হয়।
- আরও কী চার্জ আছে? প্রসেসিং ফি, বীমা বা আগে শোধ করলে চার্জ আছে কি না।
- কিস্তি দিতে পারবেন কি না? মাসের আয় থেকে সব খরচ বাদ দিয়ে হিসাব করুন।
সাবধানতা
এই লেখা আর টুল শুধু মোটামুটি ধারণার জন্য। এটা আর্থিক পরামর্শ নয়, কোনো ব্যাংক বা সংস্থার অফারও নয়। প্রসেসিং ফি, বীমা, চার্জ আর তারিখ গোনার নিয়মে আসল কিস্তি সামান্য আলাদা হতে পারে। লোনের সিদ্ধান্ত নেওয়ার আগে ব্যাংকের কাগজ ভালো করে পড়ুন, দরকার হলে ব্যাংকের লোক বা বিশ্বস্ত কাউকে জিজ্ঞেস করুন। উদাহরণের সংখ্যাগুলো বোঝানোর জন্য বানানো।
আরও কাজের হিসাব
ব্যবসা শুরু করলে লাভ-লোকসানও দেখতে হয়। এর জন্য দোকানের লাভ-লোকসান ক্যালকুলেটর আর অনলাইন বিক্রির আসল লাভ ক্যালকুলেটর কাজে লাগবে। জমি কিনতে লোন নিলে ১ কাঠা কত শতাংশ? লেখায় মাপের হিসাব পাবেন। সব ফ্রি টুল /tools/ পেজে।
আজকের কাজ: লোনের কোনো অফার হাতে থাকলে টাকা, হার আর মেয়াদ টুলে বসিয়ে দেখুন। তারপর ব্যাংককে জিজ্ঞেস করুন, সুদ কোন নিয়মে ধরা হয়।